לצפייה בהודעה זו כקובץ word לחץ כאן
לצפייה בהודעה זו כקובץ pdf לחץ כאן
הממצאים המתפרסמים כאן מצרפיים ומתייחסים לכלל התאגידים הבנקאיים. הם מיוצגים באמצעות מאזני נטו משוקללים , המסכמים את השינוי שחל ברביע השלישי של 2026 לעומת הרביע הקודם והשינוי הצפוי ברביע האחרון של 2026 לעומת הרביע השלישי.
- ברביע השלישי של 2026 נמשכה הירידה בביקוש לאשראי העסקי ובתוך כך בענפי הבינוי והנדל"ן, והביקוש לאשראי לדיור ואשראי צרכני נותרו ללא שינוי.
- צפי להמשך ירידה ברביע הבא בביקוש לאשראי לענפי הבינוי והנדל"ן.
- ברביע השלישי של 2026 הבנקים דיווחו על הקשחה במרווחי האשראי בענפי הבינוי והנדל"ן ובמגזר העסקים הגדולים והקלה במרווחי האשראי הלא מסוכן לעסקים זעירים וקטנים ועסקים בינוניים. במגזר משקי הבית נמשכה ההקלה במרווחי האשראי הצרכני
- לפי המשיבים, התחרות בשוק האשראי היא הגורם העיקרי להגמשה או הקלה במרווחים של האשראי הצרכני.
א. ביקוש לאשראי
ברביע השלישי של 2026 נמשכה הירידה בביקוש לכלל האשראי העסקי ובתוך כך לענפי הבינוי והנדל"ן והבנקים צופים המשך ירידה ברביע הבא. במגזר משקי הבית הביקוש לאשראי צרכני ואשראי לדיור ברביע השלישי של השנה נותרו ללא שינוי. הבנקים צופים גידול בביקוש לאשראי לדיור והתייצבות בביקוש לאשראי צרכני ברביע הבא (תרשים 1).
תרשים 1. מאזני נטו* של השינוי בביקוש לאשראי (נתוני הצפי בקו מקווקו)
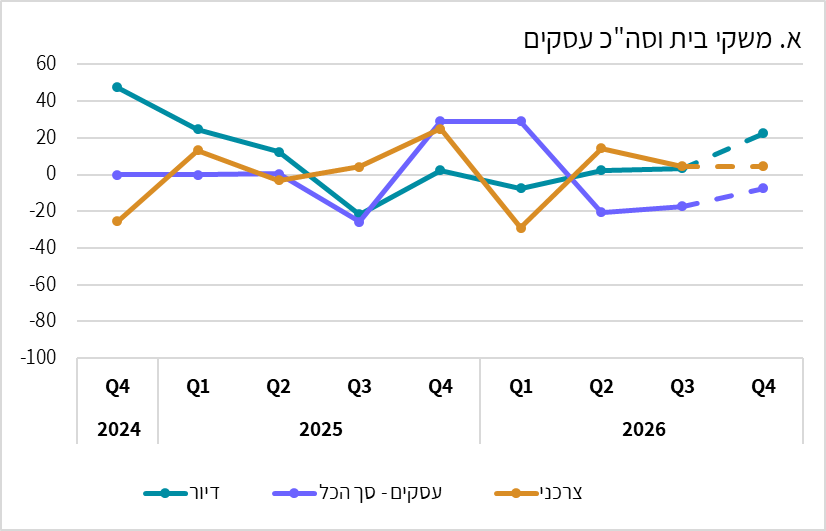
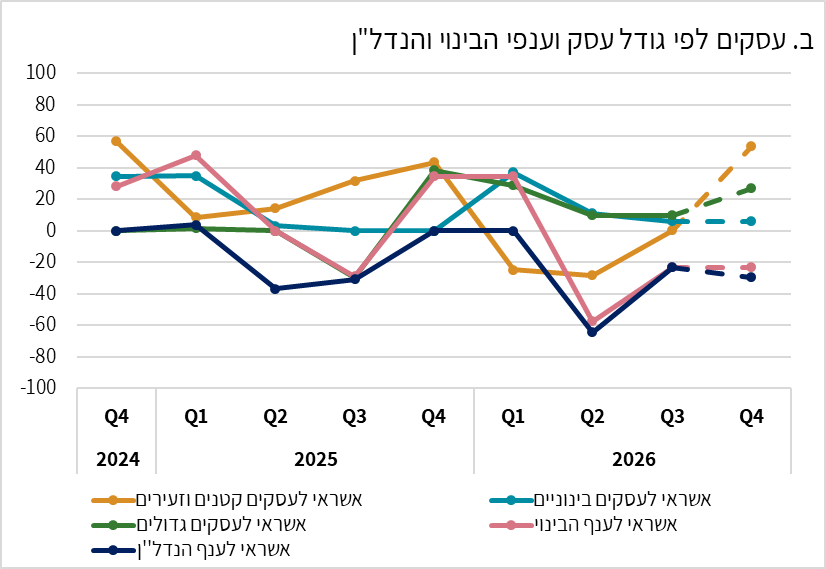
* ערך חיובי מתאר גידול בביקוש לאשראי ולהיפך
ב. היצע האשראי
הבנקים דיווחו על הקשחה במרווחי האשראי המסוכן והלא מסוכן ברביע השלישי של 2026 בענפי הבינוי והנדל"ן ובמגזר העסקים הגדולים והקלה במרווחי האשראי הלא מסוכן לעסקים זעירים וקטנים ועסקים בינוניים. במגזר משקי הבית נמשכה ההקלה במרווחי האשראי הצרכני הלא מסוכן ומרווחי האשראי לדיור נותרו ללא שינוי. לפי הבנקים, הגורמים להקלה במרווחי האשראי הצרכני ברביע השלישי היו גורמי התחרות (תרשים 3).
תרשים 3: מאזני נטו* לשינוי בתנאי האשראי עבור בקשות חדשות להעמדות אשראי
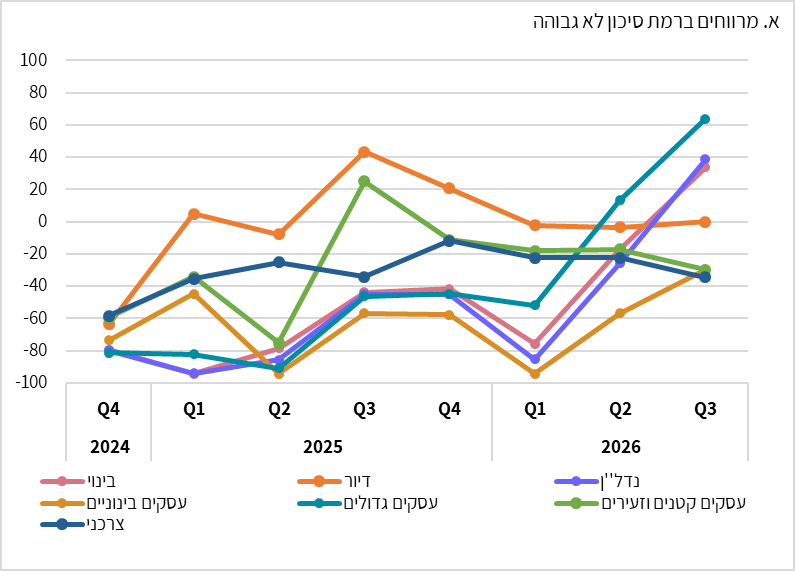
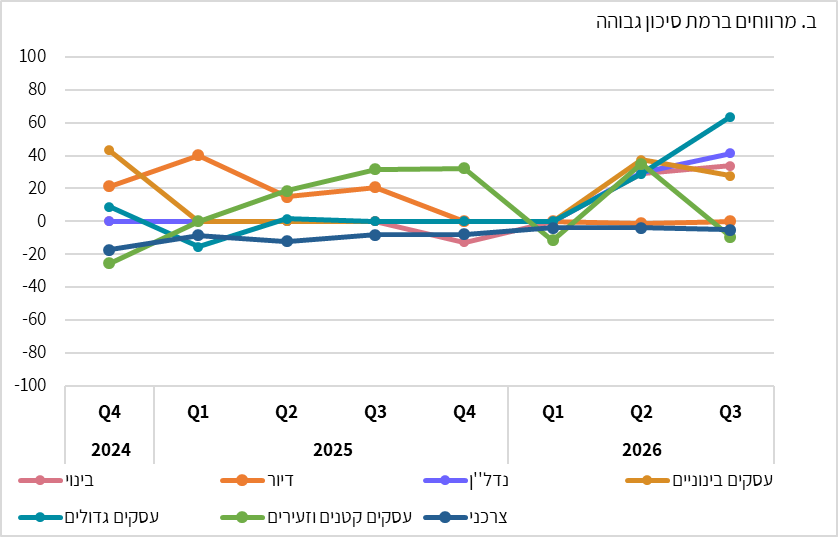
* ערך שלילי מתאר תרומה להגמשה או הקלה במרווחים ולהיפך
לפי הבנקים, הגורמים העיקריים להגמשה במרווחי האשראי הצרכני ברביע השני של 2026 המשיכו להיות גורמי התחרות (תרשים 4).
תרשים 4. מאזני נטו* של השינויים בהשפעתם של גורמים שונים על השינוי במרווחי האשראי הצרכני
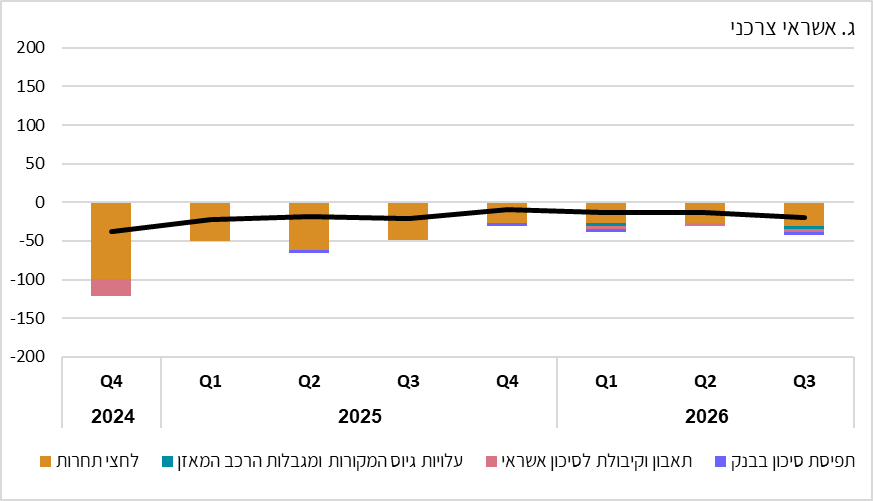
* ערך שלילי מתאר תרומה להגמשה או